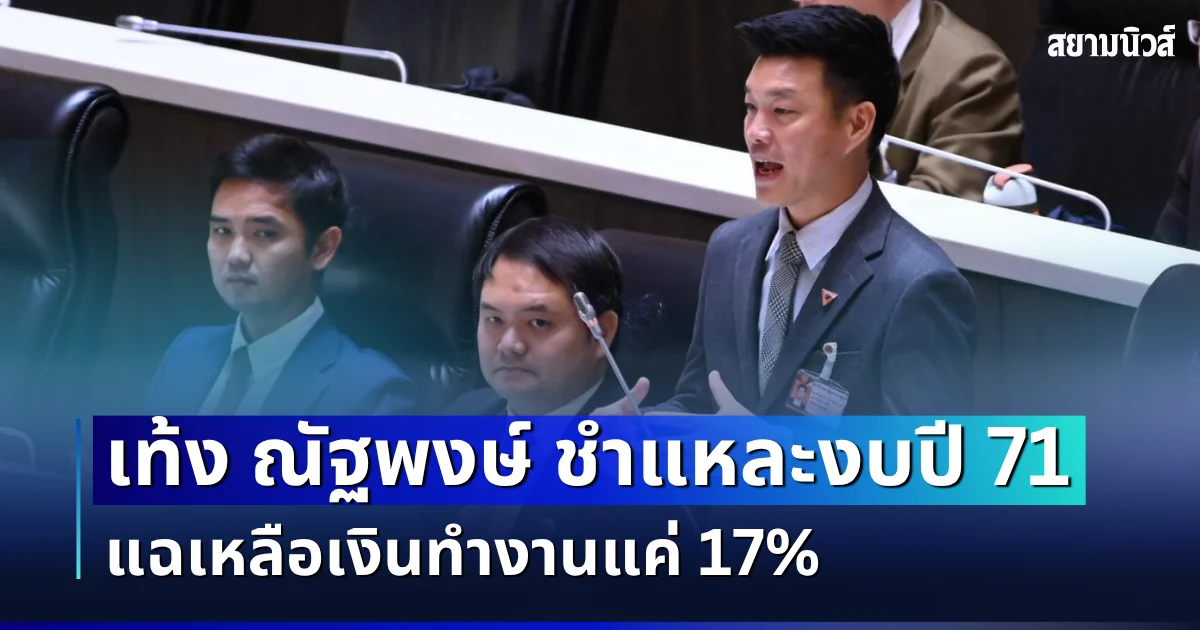
เท้ง ณัฐพงษ์ ชำแหละงบปี 71 จี้รัฐทำงบฐานศูนย์จริง แฉเหลือเงินทำงานแค่ 17%
วันที่ 20 พฤศจิกายน 2569 ในการประชุมสภาผู้แทนราษฎร มีการพิจารณาญัตติ ขอให้สภาผู้แทนราษฎรพิจารณาศึกษาและเสนอข้อคิดเห็นก่อนการจัดทำงบประมาณรายจ่ายประจำปีงบประมาณ 2571 (Pre-budget Consultation) เพื่อให้คณะรัฐมนตรีรับไปดำเนินการ โดย ณัฐพงษ์ เรืองปัญญาวุฒิ หัวหน้าพรรคประชาชน และผู้นำฝ่ายค้านในสภาผู้แทนราษฎร ในฐานะผู้เสนอญัตติ เป็นผู้อภิปรายเปิดญัตติดังกล่าว
ณัฐพงษ์ระบุว่า ที่ผ่านมากระบวนการพิจารณางบประมาณของสภามีข้อจำกัด เนื่องจากเมื่อร่าง พ ร บ งบประมาณรายจ่ายประจำปี เข้าสู่การพิจารณาแล้ว สภาสามารถปรับลดงบประมาณได้เพียงส่วนน้อยเท่านั้น การเปิดให้สภาและประชาชนเสนอความคิดเห็นก่อนเริ่มจัดทำงบประมาณจึงเป็นเรื่องสำคัญ และสอดคล้องกับแนวทางขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD)
อย่างไรก็ตาม แม้รัฐบาลจะจัดกระบวนการ Pre-budget ในรูปแบบเวิร์กช็อปเมื่อวันที่ 5 พฤศจิกายนที่ผ่านมา แต่ก็ยังมีข้อบกพร่องสำคัญ 3 ประการ ได้แก่
1. ขาดประเด็นสำคัญ เนื่องจากการแบ่งกลุ่มอภิปรายมุ่งเน้นเฉพาะรายจ่าย โดยไม่ได้หารือเรื่องการหารายได้ของรัฐ ทั้งที่ประเทศไทยกำลังเผชิญปัญหาสัดส่วนรายได้รัฐต่อ GDP ลดลงอย่างต่อเนื่อง และมีพื้นที่ทางการคลังจำกัด
2. ขาดเวลา เนื่องจากมีผู้เข้าร่วมหลายร้อยคน แต่มีเวลาหารือจำกัด ทำให้ไม่สามารถรับฟังความคิดเห็นจากผู้เข้าร่วมได้อย่างรอบด้าน
3. ขาดรูปธรรม โดยเฉพาะการแสดงทิศทางและโครงการสำคัญจากฝ่ายการเมือง ซึ่งเป็นผู้กำหนดนโยบาย ว่ารัฐบาลตั้งใจจะดำเนินโครงการใดในปีงบประมาณ 2571
ณัฐพงษ์กล่าวต่อว่า สิ่งที่ต้องการเห็นจากงบประมาณปี 2571 มี 3 ประการสำคัญ คือ มองเห็นภาพจริง ใช้เงินให้ถูกจุด และหาเงินอย่างเป็นธรรม หากเปรียบเทียบงบประมาณทั้งหมดเป็นเงิน 100 บาท ในปีงบประมาณ 2571 รัฐบาลจะเหลือพื้นที่ทางนโยบายประมาณ 17 บาท หรือ 17% เท่านั้น จึงจำเป็นต้องจัดลำดับความสำคัญของโครงการให้ชัดเจน โดยเฉพาะแนวทางการจัดทำงบประมาณฐานศูนย์ (Zero-based Budgeting) ที่รัฐบาลประกาศว่าจะนำมาใช้
แต่จากการรับฟังแนวทางของสำนักงบประมาณในการจัดเวิร์กช็อปที่ผ่านมา ซึ่งระบุถึงการให้หน่วยรับงบประมาณเสนอคำขอโดยอ้างอิงกรอบงบประมาณปี 2570 แนวทางดังกล่าวจะนำไปสู่การจัดทำงบประมาณฐานศูนย์ได้อย่างไร หากยังใช้กรอบงบประมาณเดิมเป็นจุดตั้งต้น
ณัฐพงษ์กล่าวต่อไปว่า เมื่อรัฐบาลนำร่าง พ ร บ งบประมาณปี 2571 เข้าสู่สภา ควรแยกรายจ่ายประจำที่ปรับลดได้ยาก เช่น งบบุคลากรและรายจ่ายชำระหนี้ออกจากงบประมาณที่ฝ่ายการเมืองสามารถจัดลำดับความสำคัญใหม่ได้ พร้อมชี้แจงอย่างชัดเจนว่าโครงการใดเป็นการตัดสินใจเชิงนโยบายของรัฐบาล และจะตอบโจทย์ปัญหาประเทศอย่างไร
นอกจากนี้ รัฐบาลควรจัดทำรายงานผลการรับฟังความคิดเห็นจากกระบวนการ Pre-budget แนบมาพร้อมร่าง พ ร บ งบประมาณ โดยระบุว่าข้อเสนอใดที่รัฐบาลเห็นด้วยหรือไม่เห็นด้วย และมีเหตุผลอย่างไร เพื่อพิสูจน์ว่ากระบวนการรับฟังความคิดเห็นไม่ได้เป็นเพียงพิธีกรรม
ณัฐพงษ์กล่าวต่อไปว่า อีกประเด็นหนึ่งคือการเปิดเผยข้อมูลคำของบประมาณของทุกหน่วยงานตั้งแต่ต้นกระบวนการ เพื่อให้ประชาชนสามารถเปรียบเทียบกับร่างงบประมาณที่รัฐบาลเสนอเข้าสู่สภา และตรวจสอบได้ว่าโครงการใดถูกเพิ่มเติมหรือตัดออกจากคำขอเดิม
พร้อมกันนี้ รัฐบาลควรทำให้สภาและประชาชนมองเห็นภาพรวมของเงินแผ่นดินทั้งหมด รวมถึงเงินนอกงบประมาณ เช่น กองทุนประกันสังคม กองทุน DE และกองทุน USO ซึ่งยังมีข้อกังวลเกี่ยวกับความโปร่งใสและความคุ้มค่าในการใช้จ่าย
ณัฐพงษ์ย้ำว่า การใช้จ่ายเงินให้คุ้มค่าไม่ควรจำกัดอยู่เพียงการปรับลดงบประมาณรายจ่ายประจำปี แต่ควรปฏิรูประบบจัดซื้อจัดจ้างภาครัฐ ซึ่งครอบคลุมการใช้เงินของหน่วยงานรัฐ รัฐวิสาหกิจ องค์การมหาชน และองค์กรปกครองส่วนท้องถิ่น โดยเสนอแนวทางการจัดซื้อจัดจ้างเชิงยุทธศาสตร์ (Strategic Procurement) ผ่านการมีหน่วยงานกลางที่ดูแลทิศทางการจัดซื้อจัดจ้างของภาครัฐทั้งระบบ
ซึ่งไม่ใช่การรวมศูนย์การจัดซื้อทุกประเภทไว้ในหน่วยงานเดียว แต่เป็นการสร้างกลไกที่ช่วยลดต้นทุนจากการจัดซื้อสินค้าประเภทเดียวกัน และกำหนดมาตรฐานการจัดซื้อให้สอดคล้องกับยุทธศาสตร์การพัฒนาประเทศ อย่างเช่นประเทศเกาหลีใต้ มีหน่วยงานกลางด้านการจัดซื้อจัดจ้าง และประเทศเดนมาร์กใช้การจัดซื้อยาร่วมกันเพื่อลดต้นทุน ซึ่งประเทศไทยควรนำแนวทางดังกล่าวมาพิจารณาเพื่อเพิ่มประสิทธิภาพการใช้จ่ายเงินแผ่นดินได้เช่นกัน
ณัฐพงษ์กล่าวต่อไปว่า ประเทศไทยกำลังเผชิญปัญหารายได้รัฐเมื่อเทียบกับ GDP มีแนวโน้มลดลง จึงจำเป็นต้องทบทวนมาตรการสิทธิประโยชน์ทางภาษี (Tax Expenditure) ที่รัฐมอบให้แก่นักลงทุน ว่ารัฐสูญเสียรายได้ไปเท่าใด และผลประโยชน์ที่ได้รับกลับมาคุ้มค่าหรือไม่ เช่น การให้สิทธิประโยชน์แก่ธุรกิจ Data Center ซึ่งมีมูลค่าการลงทุนที่ประกาศออกมาจำนวนมาก แต่ยังมีคำถามว่ารัฐสูญเสียรายได้ภาษีจากการให้สิทธิประโยชน์เท่าใด เมื่อเทียบกับผลกระทบด้านพลังงาน น้ำ และสิ่งแวดล้อม
นอกจากนี้ รัฐบาลยังควรพิจารณาการจัดเก็บภาษีลาภลอย (Windfall Tax) กับอย่างเช่นบริษัทน้ำมันขนาดใหญ่ 6 แห่งในประเทศไทย ซึ่งในช่วงครึ่งปีแรกมีกำไรรวมเกือบ 100,000 ล้านบาท เพิ่มขึ้นจากผลกำไรทั้งปีของปีก่อนที่ประมาณ 30,000 ล้านบาท อันเป็นผลจากราคาน้ำมันที่ปรับตัวสูงขึ้นท่ามกลางความขัดแย้งในตะวันออกกลาง รัฐบาลจะเห็นด้วยกับการจัดเก็บภาษีจากผลกำไรส่วนเพิ่มที่เกิดจากสถานการณ์ภายนอก เพื่อนำรายได้กลับมาช่วยเหลือประชาชนที่ได้รับผลกระทบหรือไม่
ณัฐพงษ์กล่าวว่า อีกข้อเสนอคือการจัดเก็บภาษีที่ดินรวมแปลงในอัตราก้าวหน้า โดยพิจารณามูลค่าหรือการถือครองที่ดินรวมของบุคคลทั่วประเทศ เพื่อมุ่งจัดเก็บจากผู้ถือครองที่ดินจำนวนมากและมีความมั่งคั่งสูง แทนการพิจารณาที่ดินเป็นรายแปลงเพียงอย่างเดียว ปัจจุบันประชากรประมาณ 5% ถือครองที่ดินมีโฉนดคิดเป็นพื้นที่ราว 80% ของประเทศ ซึ่งการจัดเก็บภาษีที่ดินรวมแปลงอาจสร้างรายได้เพิ่มให้รัฐมากกว่า 100,000 ล้านบาทต่อปี และสามารถนำไปพัฒนาระบบสวัสดิการได้
ระบบภาษีไม่ใช่เพียงเครื่องมือในการหารายได้ของรัฐ แต่ยังเป็นเครื่องมือสร้างความเป็นธรรมในสังคม อย่างที่ประเทศฟินแลนด์ที่ใช้ระบบภาษีและสวัสดิการช่วยลดความเหลื่อมล้ำทางรายได้ ทั้งนี้ สิ่งที่ตนต้องการเห็นจากรัฐบาลในการจัดทำงบประมาณปี 2571 คือการเปิดเผยภาพรวมการเงินการคลังที่แท้จริง การจัดสรรงบประมาณให้ตรงกับปัญหาและเกิดความคุ้มค่า ตลอดจนการปฏิรูประบบรายได้ให้มีความเป็นธรรม เพื่อให้กระบวนการ Pre-Budget เป็นการรับฟังความคิดเห็นที่นำไปสู่การเปลี่ยนแปลงในการจัดทำงบประมาณอย่างเป็นรูปธรรม

ประสบการณ์ตรง 20 กว่าปี! ต๋อง ชวนชื่น รัว 3 โพสต์รวด เผยนิสัย น้ำ รพีภัทร ตอนตำจอกในวงเหล้า
- 20 พ.ย. 2569 เวลา 10:43 น.
แย่แล้ว ไม่รอด! กรมอุตุฯ ประกาศฉบับที่ 11 ฝนตกหนักถึงหนักมาก เปิดรายชื่อจังหวัดสีแดงโดนเต็ม ๆ วันนี้
- 20 พ.ย. 2569 เวลา 08:17 น.
ผู้การชลบุรี ฉุนขาด !! สั่ง รองผกก.-สารวัตร โรงพักศรีราชา ออกจากราชการ
- 19 พ.ย. 2569 เวลา 20:36 น.
เปิดโพสต์ล่าสุด น้ำ รพีภัทร หลังเจอหน้าครอบครัว ด้าน อู๋ นวพล โผล่คอมเมนต์ทันที
- 20 พ.ย. 2569 เวลา 09:59 น.
แจ้ง ! ราคาน้ำมันวันพรุ่งนี้ 20 พฤศจิกายน 2569
- 19 พ.ย. 2569 เวลา 17:01 น.
สลด! พบร่างสาวนิรนามไว้ผมเปียวัย 20 ปีเศษ ถูกทุบใบหน้า ยัดถุงพลาสติกสวมศีรษะ-เท้า ทิ้งพงหญ้าริมถนน
- 20 พ.ย. 2569 เวลา 09:18 น.
มาหนักแน่! กรมอุตุฯ ประกาศ 3 จังหวัด พื้นที่สีแดง โดนฝนเต็ม ๆ วันนี้
- 20 พ.ย. 2569 เวลา 11:15 น.
ทั้งฝนทั้งหนาว เปิดชื่อจังหวัดสีแดง พรุ่งนี้มาแน่หนักด้วย
- 19 พ.ย. 2569 เวลา 16:52 น.
โปรดเกล้าฯ ให้ถอนคืนเครื่องราชฯ พันโทหญิง-ร้อยเอกหญิง 10 ราย เนื่องจากบกพร่องต่อหน้าที่
- 20 พ.ย. 2569 เวลา 14:16 น.
ศศินันท์ ย้ำไทยต้องเปิดใจฟังเยาวชน ชี้คุ้มครองเด็กแท้จริงไม่ใช่สอนให้กลัว
- 20 พ.ย. 2569 เวลา 16:23 น.
วัชรพงษ์ ซัด วราวุธ ผุดไอเดียนิคมฯ รีไซเคิลที่ระยอง จี้เคลียร์เรื่องเก่าก่อนหาเรื่องใหม่
- 20 พ.ย. 2569 เวลา 12:07 น.
พิมพ์กาญจน์ ติง ตร. หยุดใช้ พ.ร.บ.คุ้มครองเด็ก ขู่ฟ้องผู้ปกครอง ชี้เจตนารมณ์กฎหมายมีไว้ คุ้มครอง ไม่ใช่ ควบคุม
20 พ.ย. 2569 เวลา 16:36 น.
ศศินันท์ ย้ำไทยต้องเปิดใจฟังเยาวชน ชี้คุ้มครองเด็กแท้จริงไม่ใช่สอนให้กลัว
20 พ.ย. 2569 เวลา 16:23 น.
เจเศรษฐ์ สั่ง กปภ. ลุยตรวจน้ำประปาถึงหน้าบ้าน ยันคุณภาพได้มาตรฐาน
20 พ.ย. 2569 เวลา 14:44 น.