เปิดเงื่อนไขรับเงินชราภาพ ม.33-ม.39 อายุ 55 ปี ส่งกี่ปีได้บำนาญตลอดชีวิต
ผู้ประกันตนมาตรา 33 และมาตรา 39 ที่กำลังวางแผนเกษียณ ควรตรวจสอบสิทธิประโยชน์กรณีชราภาพจากสำนักงานประกันสังคม โดยผู้ที่มีอายุครบ 55 ปีบริบูรณ์และสิ้นสุดความเป็นผู้ประกันตนแล้ว หากส่งเงินสมทบครบตามเงื่อนไข จะมีสิทธิได้รับเงินชราภาพ ซึ่งแบ่งออกเป็น เงินบำเหน็จชราภาพ และ เงินบำนาญชราภาพ
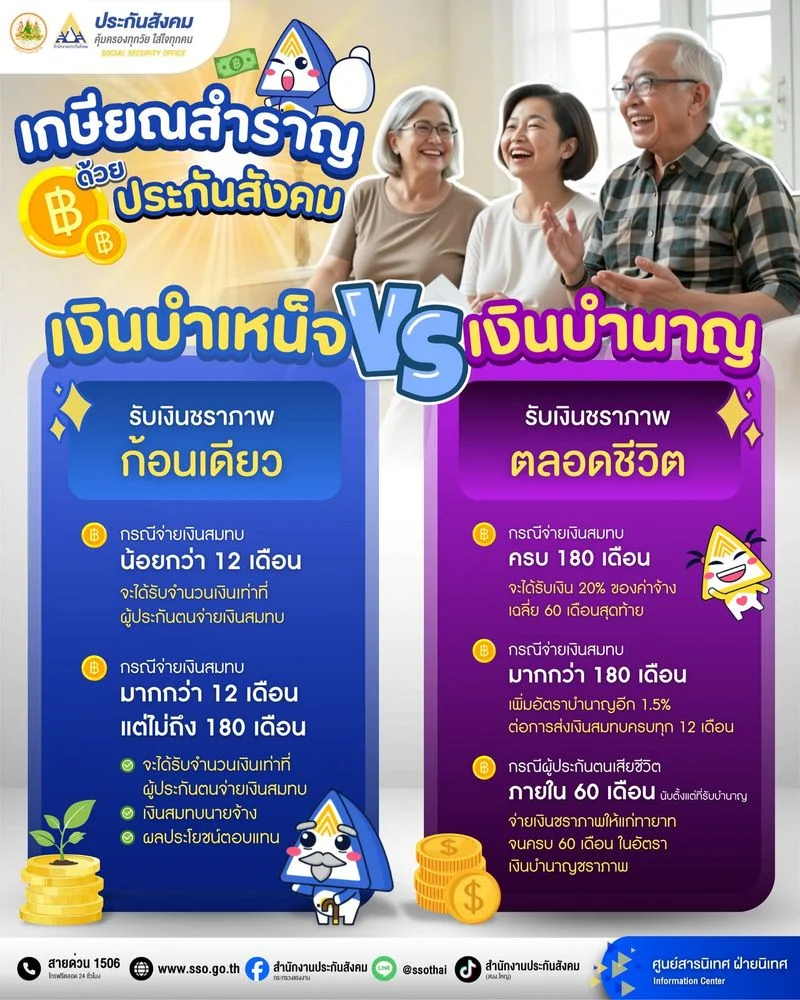
สำหรับผู้ที่ส่งเงินสมทบครบ 180 เดือน หรือ 15 ปีขึ้นไป จะเข้าสู่เงื่อนไขการรับ เงินบำนาญชราภาพเป็นรายเดือนตลอดชีวิต ขณะที่ผู้ที่ส่งเงินสมทบไม่ครบ 180 เดือน จะได้รับเป็นเงินบำเหน็จชราภาพแบบเงินก้อนครั้งเดียว
เงินบำเหน็จชราภาพ ต่างจากเงินบำนาญชราภาพอย่างไร
เงินบำเหน็จชราภาพ คือ เงินชราภาพที่จ่ายให้ผู้ประกันตนเป็นเงินก้อนครั้งเดียว โดยใช้กับกรณีที่ผู้ประกันตนส่งเงินสมทบไม่ครบ 180 เดือน
หากส่งเงินสมทบไม่ถึง 12 เดือน จะได้รับเงินสมทบในส่วนของผู้ประกันตนเอง ส่วนกรณีที่ส่งเงินสมทบตั้งแต่ 12 เดือนขึ้นไป แต่ไม่ครบ 180 เดือน จะได้รับเงินสมทบในส่วนของผู้ประกันตน รวมถึงเงินสมทบในส่วนของนายจ้างและผลประโยชน์ตอบแทนตามหลักเกณฑ์ที่กำหนด
ส่วน เงินบำนาญชราภาพ เป็นเงินที่สำนักงานประกันสังคมจ่ายให้เป็นรายเดือนตลอดชีวิต สำหรับผู้ประกันตนที่มีคุณสมบัติตามเงื่อนไขและส่งเงินสมทบครบ 180 เดือนขึ้นไป
ส่งเงินสมทบครบ 180 เดือน รับบำนาญ 20% ของค่าจ้างเฉลี่ย
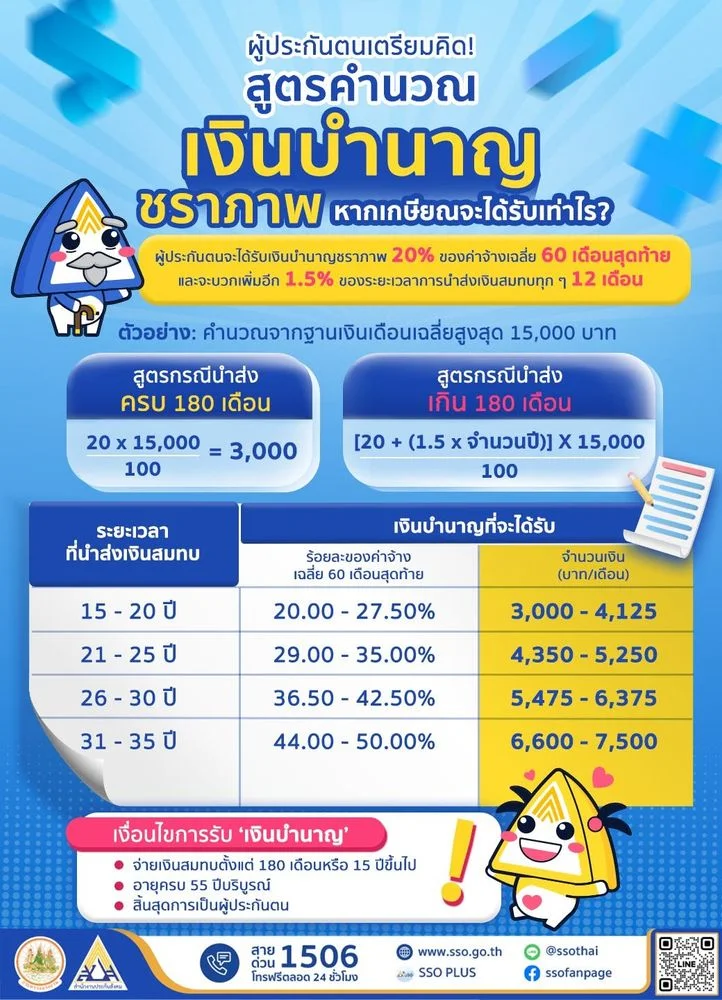
สำหรับผู้ประกันตนที่ส่งเงินสมทบครบ 180 เดือน หรือ 15 ปี จะได้รับเงินบำนาญชราภาพในอัตราเริ่มต้น 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย ที่ใช้เป็นฐานในการคำนวณเงินสมทบก่อนสิ้นสุดความเป็นผู้ประกันตน
หากผู้ประกันตนส่งเงินสมทบเกิน 180 เดือน จะได้รับอัตราบำนาญเพิ่มขึ้นอีก 1.5% ต่อการส่งเงินสมทบครบทุก 12 เดือน ที่เกินจาก 180 เดือน
ดังนั้น จำนวนเงินบำนาญที่ได้รับจริงจึงขึ้นอยู่กับทั้งระยะเวลาที่ส่งเงินสมทบและค่าจ้างเฉลี่ยในช่วง 60 เดือนสุดท้ายที่นำมาใช้คำนวณ
ตัวอย่างคำนวณเงินบำนาญ ส่งเงินสมทบ 20 ปี
ตัวอย่างเช่น ผู้ประกันตนมีค่าจ้างเดือนละ 15,000 บาท และส่งเงินสมทบมาแล้ว 20 ปี เมื่ออายุครบ 55 ปีบริบูรณ์และสิ้นสุดความเป็นผู้ประกันตน ก็สามารถยื่นขอรับสิทธิเงินบำนาญชราภาพได้ หากเป็นไปตามเงื่อนไขที่กำหนด
การคำนวณจะเริ่มจาก 15 ปีแรก หรือ 180 เดือน ซึ่งได้รับบำนาญในอัตรา 20% จากนั้นระยะเวลาที่เกินมาอีก 5 ปี จะได้รับอัตราเพิ่มอีกปีละ 1.5%
เท่ากับอัตราบำนาญรวม 20% + 7.5% = 27.5%
หากนำค่าจ้างเฉลี่ย 15,000 บาทมาคำนวณ จะได้ 27.5% ของ 15,000 บาท หรือ 4,125 บาทต่อเดือน โดยเป็นเงินบำนาญที่จ่ายรายเดือนตลอดชีวิต
ทั้งนี้ ตัวอย่างดังกล่าวเป็นการคำนวณจากฐานค่าจ้าง 15,000 บาทตามสมมติฐาน ดังนั้นยอดเงินบำนาญของแต่ละคนอาจแตกต่างกันตามฐานค่าจ้างที่ใช้คำนวณและจำนวนเดือนที่ส่งเงินสมทบ
เกษียณแล้วต้องทำอย่างไรจึงจะได้รับเงินชราภาพ
ผู้ประกันตนมาตรา 33 หรือมาตรา 39 ที่มีอายุครบ 55 ปีบริบูรณ์ และสิ้นสุดความเป็นผู้ประกันตนแล้ว สามารถยื่นขอรับสิทธิประโยชน์กรณีชราภาพจากสำนักงานประกันสังคมได้
หัวใจสำคัญคือจำนวนเดือนที่ส่งเงินสมทบ หากครบ 180 เดือน หรือ 15 ปี จะมีสิทธิรับเงินบำนาญชราภาพรายเดือนตามหลักเกณฑ์ ขณะที่ผู้ที่ส่งเงินสมทบไม่ครบ 180 เดือนจะเข้าหลักเกณฑ์รับเงินบำเหน็จชราภาพแบบเงินก้อน
หากเสียชีวิตภายใน 5 ปี ทายาทมีสิทธิได้รับเงินส่วนที่เหลือ
กรณีผู้ประกันตนได้รับเงินบำนาญชราภาพแล้วเสียชีวิตภายใน 60 เดือน หรือ 5 ปี นับแต่เดือนที่เริ่มรับเงินบำนาญ ทายาทผู้มีสิทธิตามหลักเกณฑ์จะได้รับเงินบำเหน็จชราภาพตามจำนวนเดือนที่เหลือจนครบ 60 เดือน
โดยคำนวณจาก เงินบำนาญชราภาพเดือนสุดท้ายคูณด้วยจำนวนเดือนที่เหลือ หลังจากผู้รับบำนาญเสียชีวิตจนครบระยะเวลา 60 เดือน
ดังนั้น ผู้ประกันตน ม.33 และ ม.39 ที่ใกล้เกษียณควรตรวจสอบทั้งจำนวนเดือนที่ส่งเงินสมทบและฐานค่าจ้างที่ใช้คำนวณ โดยเฉพาะผู้ที่ส่งเงินสมทบครบ 180 เดือนขึ้นไป เพราะมีสิทธิได้รับเงินบำนาญชราภาพเป็นรายเดือนตามหลักเกณฑ์ของประกันสังคมตลอดชีวิต
ส่วนบำนาญสูตร CARE ของประกันสังคมยังไม่ได้เริ่มใช้จริง โดยขณะนี้ผ่านความเห็นชอบในหลักการจากคณะรัฐมนตรี (ครม.) เมื่อวันที่ 14 กรกฎาคม 2569 และอยู่ระหว่างขั้นตอนตรวจพิจารณาร่างกฎหมายก่อนประกาศในราชกิจจานุเบกษา จากนั้นจะมีผลบังคับใช้ภายใน 180 วันนับจากวันที่ประกาศฯ โดยสำนักงานประกันสังคมจะต้องเตรียมปรับปรุงฐานข้อมูลและระบบคำนวณบำนาญให้รองรับสูตรใหม่ด้วย

- พระนครศรีอยุธยา13
- ปราจีนบุรี5
- นครปฐม5
- สุพรรณบุรี4
ชัดเจนมาก เปิดโพสต์ ปุ้มปุ้ย เล่าถึงปมมือที่สาม หลังยุติชีวิตคู่ 10 ปี
- 7 ต.ค. 2569 เวลา 08:53 น.
เปิดอีกมุม! จนท.รถพยาบาล ตอบแล้ว ปมแม่ภัทร อ้างถูกทำร้ายร่างกาย เผยชัดเกิดอะไรขึ้น
- 7 ต.ค. 2569 เวลา 13:13 น.
ด่วน อ่วมแน่! อุตุฯ ประกาศฉบับที่ 1 เตือนภัย 5 วันรวด เปิดรายชื่อ 20 จังหวัด รับมือฝนถล่มหนักสุดวันนี้
- 7 ต.ค. 2569 เวลา 07:51 น.
ฟังแล้วสงสาร! ย้อนฟังคำพูด ปุ้มปุ้ย หรือนี่คือจุดเริ่มต้นรอยร้าวชีวิตคู่
- 7 ต.ค. 2569 เวลา 14:42 น.
ยิ่งฟังยิ่งอึ้ง! ลุงช้าง เล่านาทีถูกถอดกางเกง ก่อนถูกพาเข้าเตียงกรงเหล็ก
- 7 ต.ค. 2569 เวลา 14:08 น.
ราคาทองวันนี้ 7 ตุลาคม 2569 ประกาศครั้งที่ 1
- 7 ต.ค. 2569 เวลา 09:49 น.
ครม. ประกาศแล้ว! เพิ่มวันหยุดกรณีพิเศษ เดือนตุลาคม 2569 เฉพาะพื้นที่ กทม.
- 7 ต.ค. 2569 เวลา 09:07 น.
สลดพบพระ! รักแท้โดนกีดกัน หนุ่ม-สาวจูงมือพิสูจน์รักแท้ ฝ่ายชายเป็นศพในปล่องเหวน้ำตก สาวรอด
- 7 ต.ค. 2569 เวลา 08:12 น.
หนึ่งวันพันเรื่องของจริง! หนุ่ม กรรชัย เพิ่งรู้ แม่ภัทรกับลูกบีม เคยมาออกโหนแล้ว เมื่อ 8 ปีก่อน
- 7 ต.ค. 2569 เวลา 19:33 น.
ด่วน! กบน.เคาะอัตราใหม่ อุดหนุนดีเซลลิตรละ 2 บาท แก๊สโซฮอล์ E20 7.85 บาท มีผลวันนี้
- 7 ต.ค. 2569 เวลา 13:24 น.
ประกาศแล้ว! วันโอนเงิน 3 กลุ่มเปราะบาง เดือน ต.ค.69 อัปเดตวงเงินใหม่ที่ได้รับ
- 7 ต.ค. 2569 เวลา 13:05 น.
ด่วน! กบน.เคาะอัตราใหม่ อุดหนุนดีเซลลิตรละ 2 บาท แก๊สโซฮอล์ E20 7.85 บาท มีผลวันนี้
7 ต.ค. 2569 เวลา 13:24 น.
ประกาศแล้ว! วันโอนเงิน 3 กลุ่มเปราะบาง เดือน ต.ค.69 อัปเดตวงเงินใหม่ที่ได้รับ
7 ต.ค. 2569 เวลา 13:05 น.
ราคาทองดอลลาร์ รอบเช้าวันนี้ แนะนำการลงทุน
7 ต.ค. 2569 เวลา 11:19 น.